Ce futur EUDI Wallet était au cœur du webinaire organisé le 24 septembre dernier par MCE Community, consacré au règlement européen eIDAS et à ses conséquences pour les collectivités locales. Derrière un sujet apparemment technique se dessine en réalité une transformation assez profonde de la relation numérique entre administrations et usagers.
Identité, justificatif ou signature ?
Le message le plus simple du webinaire tient en trois questions : faut-il savoir qui est la personne, faut-il seulement vérifier quelque chose à son sujet, ou doit-elle signer un document ? La différence est importante.
Pour accéder à son dossier personnel, un usager doit généralement prouver son identité. Pour bénéficier d’un tarif réservé aux moins de 26 ans, il pourrait en revanche suffire de prouver qu’il respecte cette condition, sans communiquer sa date de naissance. Enfin, signer un contrat ou certains actes administratifs nécessite une signature électronique.
C’est cette distinction entre identité, attribut et signature que les intervenants du webinaire ont appelé les collectivités à mieux intégrer dans la conception de leurs services.
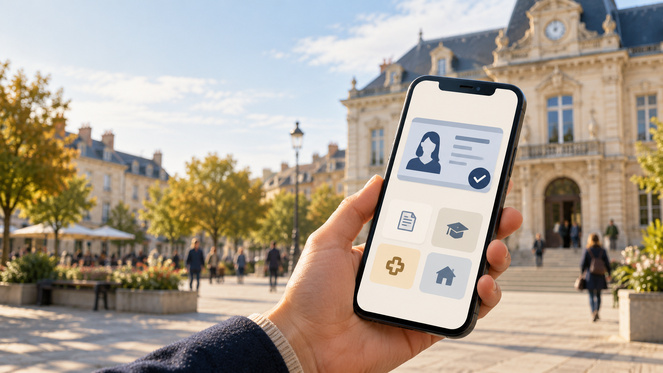
Le portefeuille européen doit précisément permettre de présenter ces différentes preuves depuis son téléphone, avec un principe : ne communiquer que les informations nécessaires.
Moins de justificatifs à fournir
Pour l’usager, le changement pourrait être très concret. Prenons une demande de stationnement résidentiel. Aujourd’hui, une ville peut demander de créer un compte, de renseigner son adresse puis de transmettre différents documents. Demain, le portefeuille pourrait simplement fournir une preuve numérique vérifiable de résidence, si une autorité habilitée délivre cet attribut.
Même logique pour l’âge, un diplôme, un permis de conduire ou d’autres justificatifs. Le service qui les reçoit peut en vérifier l’authenticité sans nécessairement conserver une photocopie ou un PDF.
La Commission européenne prévoit que ces wallets puissent servir aussi bien auprès des services publics que privés, dans son propre pays ou ailleurs en Europe. Chaque État développera son portefeuille selon des normes communes : il n’y aura donc pas une application unique gérée par Bruxelles.
Pour les collectivités, il faudra revoir les démarches
Le changement est plus important qu’une nouvelle possibilité de connexion à un site municipal. Les collectivités vont devoir examiner leurs procédures : quelles données demandent-elles aujourd’hui ? Sont-elles toutes indispensables ? Un document complet est-il nécessaire lorsqu’une simple preuve suffit ? Quels actes nécessitent réellement une signature ?
Elles devront aussi adapter progressivement leurs systèmes pour reconnaître les portefeuilles européens et vérifier les justificatifs numériques qu’ils contiennent.
La ville allemande de Bonn, présentée pendant le webinaire MCE Community, donne déjà un aperçu de cette évolution. Elle utilise des signatures et des cachets électroniques qualifiés dans plusieurs domaines : fiscalité, achats publics, urbanisme ou justice.
La signature engage une personne. Le cachet électronique, lui, permet à une mairie ou à une autre organisation de garantir qu’un document vient bien d’elle et qu’il n’a pas été modifié.
L’un des messages du webinaire était d’ailleurs pragmatique : avant de demander aux citoyens de signer électroniquement, les administrations doivent elles-mêmes savoir signer, apposer un cachet et vérifier les signatures reçues.
Et en France ?
Pour les Français, cette évolution devrait principalement passer par une application déjà existante : France Identité. Adossée à la nouvelle carte nationale d’identité au format carte bancaire, elle permet déjà de prouver son identité depuis son smartphone et d’y intégrer notamment son permis de conduire ou sa carte grise. France Titres indique que France Identité a été désignée comme le futur portefeuille EUDI français.
Il ne faut pas pour autant confondre France Identité et FranceConnect+.
FranceConnect+ est une passerelle utilisée pour accéder à des démarches françaises particulièrement sensibles. Pour s’y connecter, l’usager choisit une identité numérique reconnue, aujourd’hui France Identité ou L’Identité Numérique La Poste.
France Identité est, elle, l’une de ces identités numériques et doit évoluer pour devenir le portefeuille européen français.
Autrement dit, un utilisateur de FranceConnect+ n’a pas aujourd’hui à « changer de compte ». FranceConnect+ conservera son rôle d’accès aux services qui l’utilisent. Mais c’est France Identité qui doit apporter progressivement les nouvelles fonctions européennes du wallet.
Le calendrier est proche : les États doivent mettre leur portefeuille à disposition d’ici la fin de 2026, puis leur acceptation par les services concernés doit se développer à partir de 2027.
Une simplification qui soulève aussi des inquiétudes
La promesse est séduisante : moins de comptes, moins de justificatifs à envoyer et davantage de contrôle sur les données communiquées. Mais concentrer sur un téléphone une identité, des justificatifs et des possibilités de signature soulève naturellement des questions.
La première concerne la vie privée. Si les différentes utilisations du portefeuille pouvaient être reliées entre elles, elles permettraient potentiellement de reconstituer une partie des activités d’une personne. Le Contrôleur européen de la protection des données considère explicitement ce risque de traçage et de profilage comme l’un des enjeux majeurs des wallets numériques.
Le règlement cherche à l’empêcher. Il impose notamment que l’utilisation du portefeuille soit volontaire, que les personnes qui refusent de l’utiliser ne soient pas désavantagées et que les transactions ne puissent pas être reliées entre elles lorsque ce n’est pas nécessaire.
Autre interrogation : l’inclusion numérique. Une démarche peut rester facultative en théorie mais devenir beaucoup plus compliquée sans smartphone. Les administrations devront donc éviter que la simplification offerte à la majorité ne dégrade l’accès aux services pour les personnes âgées, éloignées du numérique ou ne souhaitant simplement pas utiliser le wallet.
Enfin, la sécurité sera déterminante. Plus le portefeuille contiendra d’informations utiles, plus les conséquences d’un téléphone compromis ou d’une usurpation d’identité pourront être importantes. La Commission reconnaît elle-même que sécurité, fiabilité, accessibilité et facilité d’utilisation font partie des principaux défis à résoudre.
Les villes doivent commencer à se préparer
Le groupe eIDAS de MCE Community poursuivra ses échanges le 19 novembre, avec une session consacrée aux attestations électroniques d’attributs. Pour les collectivités, le sujet n’est donc plus vraiment de savoir si cette évolution arrivera, mais comment s’y préparer.
La question à se poser pour chaque démarche devient finalement assez simple : avons-nous réellement besoin de connaître l’identité de cet usager, avons-nous seulement besoin de vérifier une information le concernant, ou devons-nous lui demander une signature ?
Derrière les sigles eIDAS et EUDI Wallet se trouve ainsi une ambition très concrète : faire circuler plus facilement les preuves nécessaires entre citoyens, administrations et entreprises européennes, plutôt que demander sans cesse aux citoyens de transporter eux-mêmes leurs justificatifs d’un service à l’autre.
Reste à réussir l’équilibre entre simplicité, sécurité et protection de la vie privée. C’est probablement sur ce terrain, autant que sur la technologie elle-même, que se jouera l’adoption du portefeuille européen.